2025上半年中国物业管理市场总结与下半年趋势展望
2025年是中国物业管理行业深化变革的关键之年。上半年,在宏观经济温和复苏、地产政策持续调整的背景下,物业管理市场呈现出“规模稳中有升、品质竞争加剧、多元赛道分化”的特征。下半年,行业将迎来新的机遇与挑战,企业需在战略上做出前瞻性布局。
一、2025上半年市场
1. 市场规模:增速放缓,集中度进一步提升
上半年,全国物业管理面积预计达到330亿平方米,同比增长约4.5%,增速较2024年同期下降1.2个百分点。百强企业市场份额增至52.8%,行业整合仍在持续,但并购案例数量较去年同期减少15%,表明头部企业更注重消化存量项目、提升运营质量而非盲目扩张。
2.营收与利润:增收不增利现象延续
上市物企半年报显示,总营收平均增长8.3%,但净利润率从上年同期的11.2%下滑至9.6%。基础物业服务毛利率持续承压(约12%-15%),而社区增值服务、非业主增值服务收入占比提升至38%,成为利润主要来源。社保成本上升、人工成本刚性增长及部分项目物业费调价受限,是盈利收窄的主因。
3.政策环境:标准化与基层治理并重
住建部《住宅物业服务标准(2025修订版)》于3月实施,强化了服务分级与信息公开要求。多地出台“物业+养老”“物业+托幼”支持政策,推动物业企业融入社区治理。针对公共收益归属、业委会成立等纠纷,北京、深圳等地法院发布典型案例,倒逼企业规范运营。
4.竞争格局:央国企稳居第一梯队,独立第三方物企崛起
以保利物业、中海物业、招商积余为代表的央国企凭借资源与品牌优势,在政府公建、城市服务领域表现突出。而万达商管、龙湖智创生活等具有开发商背景的物企加速去地产化,第三方外拓占比超过60%。值得关注的是,绿城服务、长城物业等独立第三方物企通过科技赋能与社区生态运营,在长三角、大湾区取得较快增长。
5.资本市场:估值低位徘徊,ESG披露成标配
恒生物业服务及管理指数上半年微涨3.2%,但市盈率仍处于历史低位(约8-12倍)。投资者更关注经营性现金流、关联方依赖度及独立发展能力。港股上市物企已100%发布ESG报告,范围一、范围二碳排放数据披露率超80%。
二、2025下半年趋势展望
1. 规模扩张转向“精耕细作”
下半年,物企将更注重单盘盈利模型优化,通过“大区+项目”扁平化管理、智能安防与自动清洁设备应用,降低人力成本占比。预计全年并购金额将低于2024年,但国企整合地方城投旗下物业资产的事件会增多。
2. 城市服务与IFM成为增长引擎
随着政府将环卫、市政、园林等事项打包采购,具备综合能力的物企将抢占“城市大管家”市场。企业端综合设施管理(IFM)需求旺盛,尤其针对科技园区、医院、学校,合同期长、单价高,将成为头部物企营收增长的新动力。
3. 社区增值服务聚焦高频刚需
养老、托幼、家政、团餐等本地生活服务将持续发力。预计下半年将有更多物企与专业运营商成立合资公司,规避自营风险。社区零售则向“爆品+到家”模式转型,利用物业空间设立前置仓。
4. 科技应用:从工具到驱动业务重构
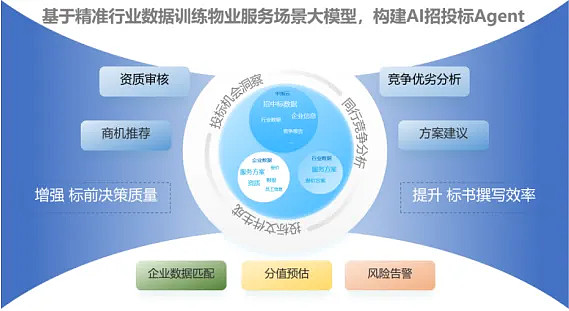
AI大模型在客诉处理、工单调度、能耗预测中的落地加快。头部物企计划将数字化投入占比提升至营收的3%-5%,并通过输出SaaS系统给中小物企实现tech收入。
5. 政策红利与合规压力并存
物业费动态调整机制有望在更多城市试点,但公共收益专户监管、反垄断审查也将更严格。物企需设立合规委员会,定期公开收支明细,并参与社区议事会,构建信任关系。
6. 风险提示
下半年需警惕地产关联方应收账款坏账风险扩大、部分城市业委会换届引发的物业更换潮,以及极端天气对在管项目造成的资产损失。
2025年下半场,中国物业管理行业将从“规模竞争”全面转向“能力竞争”。只有那些具备独立外拓能力、精细化运营功底、数字化基础设施以及社区生态构建力的企业,才能在存量时代赢得可持续增长。行业亦需在追求商业价值与践行民生责任之间找到平衡,真正成为城市治理的可靠伙伴。
如若转载,请注明出处:http://www.hxszwy.com/product/31.html
更新时间:2026-10-05 12:39:23